理财咨询的价值重构:当"买什么"不再是核心问题
过去十年,中国家庭财富增长的主线是"买房+存款"。而今天,这条主线正在被重写。据央行金融统计数据,2023年住户存款增加16.67万亿元,2024年再增14.26万亿元,居民预防性储蓄意愿持续处于高位。与此同时,资管新规过渡期结束后,保本型理财正式退出历史舞台,公募基金规模虽已突破32万亿元,但"基金赚钱、基民不赚钱"的老问题依然困扰着大量投资者。资产端在变,负债端在变,工具端也在变——这正是理财咨询从"可选服务"走向"刚性需求"的宏观背景。
一、家庭资产负债表变了,靠经验配置的时代结束了
西南财经大学中国家庭金融调查(CHFS)的长期跟踪数据显示,中国城镇家庭总资产中住房占比长期维持在六成左右,金融资产则以存款为主,权益类资产占比明显偏低。这种结构在房价单边上涨、利率处于高位的年代是合理的;但在低利率与结构性行情并存的环境下,它的脆弱性就开始显现:流动性不足、收益来源单一、抗通胀能力弱。
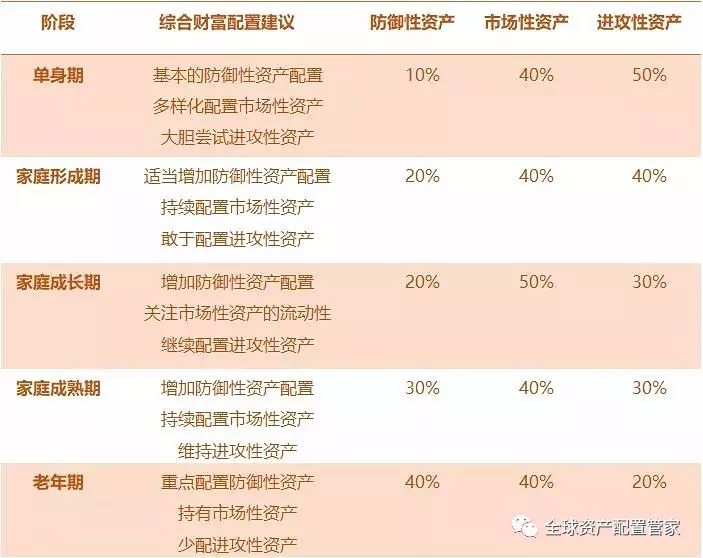
更关键的是决策难度的跃升。一位客户要同时判断利率走向、行业景气度、基金风格漂移、保险条款细节和养老金税收优惠,信息成本已经远超个人业余时间所能覆盖的边界。理财咨询的价值,首先就来自这种专业分工带来的成本节约。
二、理财咨询解决的三层问题
- 诊断层:通过风险测评与现金流盘点,明确家庭的风险承受能力、流动性缺口与负债成本。很多家庭的真实问题不是"买错了产品",而是"用错了账户"——把三年内要用的钱投进了波动资产。
- 方案层:形成可执行的资产配置方案。核心在于先确定股债商现金的比例中枢,再落实到具体的基金配置建议、保险规划咨询与养老理财规划上,而不是反向从产品出发拼凑组合。
- 纪律层:在市场剧烈波动时提供再平衡机制与行为约束。上海高级金融学院与蚂蚁财富联合发布的居民理财调研报告多次指出,投资者持有期过短、追涨杀跌是收益损耗的主要来源,而外部顾问的介入能显著改善持有行为。
三、从风险测评到再平衡:一套可复用的咨询流程
规范的理财咨询通常遵循五个步骤:需求沟通与风险测评、财务现状诊断、目标量化(教育、置业、退休)、资产配置方案设计与产品筛选、定期检视与再平衡。以养老理财规划为例,个人养老金制度自2022年11月在36个先行城市落地,2024年12月起推向全国,年度缴费上限12000元,配合个税抵扣,对中高收入群体的长期复利效应不容忽视。但账户内可选产品涵盖储蓄、理财、基金、保险四类,如何匹配年龄与风险偏好,恰恰需要专业顾问介入。
同样,基金配置建议也不只是"选几只明星基金"。截至2023年末,基金投顾试点机构管理规模已突破千亿元,2023年6月《公开募集证券投资基金投资顾问业务管理规定》正式发布,标志着"买方投顾"从试点走向常态。其核心变化是:顾问收入与客户资产规模挂钩,而非与产品销量挂钩,利益结构因此被重构。
四、一个结构化的观察案例
常见的高净值家庭并不少见这样的情况:房产占净资产七成,活期与定期存款占两成,权益类资产不足一成,同时持有三份保障责任高度重叠的重疾险。这类结构的问题不在于产品优劣,而在于整体效率——流动性资产收益率跑不过通胀,保障支出重复,长期增值动能缺失。经过系统梳理后,通常的调整路径是:保留6至12个月支出的应急金,压缩重复保障、补齐缺口,将长期资金按目标期限分层配置,并设定每年一次的检视节奏。整个过程不依赖对市场的精准预测,而依赖结构的合理性。
五、选择理财顾问时值得关注的四个点
第一,看是否做完整的风险测评与需求访谈,而非直接推荐产品;第二,看收费模式是否透明,是否与产品返佣脱钩;第三,看方案是否覆盖保险、税务、养老等综合财富管理维度,而非单一投资;第四,看是否承诺定期检视与再平衡。真正的投资理财咨询,交付的是一套可长期运行的决策系统,而不是一份产品清单。
在低利率、高波动、长寿化三重趋势叠加的当下,家庭资产配置已从"经验题"变成"系统题"。睿博财富管理始终认为,理财咨询的本质不是替客户做决定,而是让客户在充分理解自身财务状况与风险边界之后,做出更少但更正确的决定。